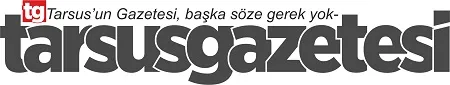
Yapay zeka iyimserliği küresel piyasalara yansıdı. Teknoloji hisseleri rekor kırarken, tahvil faizleri ve jeopolitik riskler yatırımcıların gündeminde.

Küresel piyasalar, yapay zeka ve teknoloji alanındaki iyimserliklerin etkisiyle yükselişini sürdürürken, yatırımcılar yaklaşan bilanço sezonuna odaklanıyor. Orta Doğu’daki jeopolitik gerilimlerin ve yükselen tahvil faizlerinin yarattığı riskler, teknoloji hisselerindeki güçlü performansla şimdilik geri planda kaldı.
Analistler, yüksek borçlanma maliyetlerinin orta ve uzun vadede ekonomik endişe kaynağı olmaya devam ettiğini belirtiyor. Ancak, yatırımcıların yapay zeka alanındaki gelişmeler ve güçlü bilanço beklentileri bu riskleri ikinci plana itti.
ABD’de iş gücü piyasasının soğuduğuna işaret eden veriler, ABD Merkez Bankası’nın (Fed) faiz artırım beklentilerini zayıflattı. Bu durum, yatırımcıların risk alma iştahını artırdı.
OpenAI’ın 30 milyar dolarlık finansman turu için yatırım fonlarıyla görüşme haberleri, yapay zekaya yönelik olumlu bakış açısını pekiştirdi. Teknoloji hisselerindeki yükselişte, yapay zeka ile bağlantılı şirketlerin hisseleri başı çekti. SpaceX, Nvidia, Meta ve Microsoft hisselerinde önemli artışlar kaydedildi.
Bu iyimserlikle New York borsasında rekor kapanışlar yaşandı. S&P 500 endeksini oluşturan 11 ana sektörden 10’u yükselirken, yalnızca gayrimenkul sektörü geriledi. ABD’de 30 yıl vadeli mortgage faiz oranlarının yüzde 7’yi aşması, gayrimenkul sektöründeki düşüşte etkili oldu.
ABD’de hizmet sektörü PMI verisi beklentilerin altında kalarak sektördeki büyüme hızının yavaşladığını gösterdi. Akaryakıt fiyatlarındaki artış ise enflasyon endişelerini körüklemeye devam ediyor.
ABD Hazine Bakanlığı, İran ile iş yapan yabancı finans kuruluşlarına yönelik yaptırım uyarısında bulundu. Bu gelişmelerle ABD’nin 10 yıllık tahvil faizi yüzde 5,33 seviyesinde seyrederken, jeopolitik gerginlikler ve yüksek tahvil faizleri dolara olan talebi artırdı. Altının ons fiyatı düşerken, Brent petrolün varil fiyatı yükseldi.
Dün New York borsasında S&P 500, Nasdaq ve Dow Jones endeksleri değer kazandı. Nasdaq endeksi kapanış rekoru kırarken, endeks vadeli kontratlar güne pozitif başladı.
Avrupa borsaları, Fransa hariç alıcılı bir seyir izledi. Fransa’daki mali endişeler ve siyasi belirsizliklere rağmen, borçlanma maliyetlerindeki artış yavaşladı. Fransa’nın 10 yıllık tahvil faizi geriledi.
Analistler, Fransa gibi büyük bir ekonomide borç sürdürülebilirliği endişelerinin, yatırımcıların avro varlıklarından daha yüksek risk primi istemesine yol açtığını belirtti. ABD dolarının güçlü olması da avro üzerindeki baskıyı artırdı ve avro/dolar paritesi Mayıs 2025’ten beri en düşük seviyeyi gördü.
Avro Bölgesi’nde bileşik PMI son 41 ayın en yüksek seviyesine ulaşırken, Üretici Fiyat Endeksi (ÜFE) ağustosta yükseldi. İngiltere, İtalya ve Almanya borsaları yükselirken, Fransa borsası düştü. Avrupa endeks vadeli kontratlar haftaya pozitif başladı.
Asya piyasalarında, Çin tatil nedeniyle kapalıyken, bölgedeki yapay zeka iyimserliği hissedildi. Güney Kore’de SK Hynix hisseleri, şirket yapısına ilişkin soru işaretleri nedeniyle düştü. Japonya’da tahvil faizleri yeniden yükseliş eğilimine geçti.
Japonya’da Nikkei 225 ve Hong Kong’da Hang Seng endeksleri yükselirken, Güney Kore’de Kospi endeksi düştü.
Borsa İstanbul’da BIST 100 endeksi günü yüzde 1,42 artışla 12.443,92 puandan tamamladı. Yurt içinde yıllık enflasyon eylülde yüzde 29,73’e gerileyerek yüzde 30’un altına indi. Hazine ve Maliye Bakanı Mehmet Şimşek, enflasyon üzerindeki etkileri sınırlamak için akaryakıt fiyatlarındaki düzenlemelere devam edileceğini belirtti.
Dolar/TL, bankalararası piyasada önceki kapanışın üzerinde işlem görüyor. Analistler, bugün yurt içinde reel efektif döviz kuru ve aylık fiyat gelişmeleri raporunun, yurt dışında ise Almanya fabrika siparişleri, Avro Bölgesi perakende satışlar ve ABD dış ticaret dengesinin takip edileceğini belirtti. Teknik açıdan BIST 100 endeksinde 12.600 ve 12.700 puan direnç, 12.300 ve 12.200 puan destek konumunda bulunuyor.




Yorum Yap